Slovenci imaju gotovo 33 milijarde eura u bankama. Šircelj ukazuje na ono što im se događa
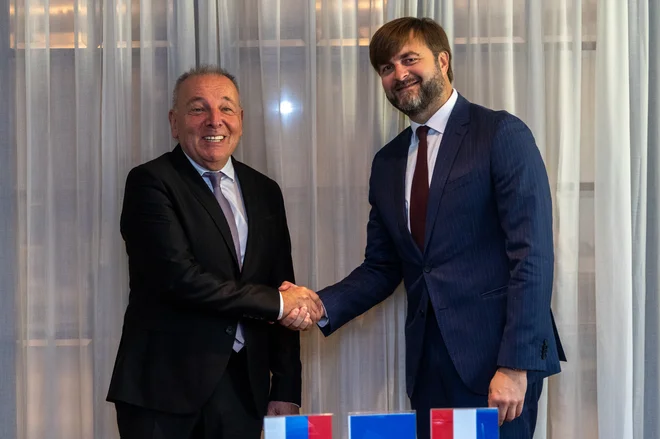
“Ako bi, na primjer, desetina uvidnih depozita slovenskih štediša bila usmjerena na dugoročna ulaganja, to bi značilo gotovo tri milijarde eura za razvoj, što nije mala svota.” Kako je navedeno na konferenciji o kapitalnim tržištima, koju je u Zagrebu organizirala tvrtka Delo media zajedno s hrvatskom Jutarnji listom, ministrom financija, časopisom Andrej Šircelj, Slovenci imaju gotovo 33 milijarde eura u bankama, ali istovremeno, zbog inflacije, naša štednja gubi kupovnu moć.
Slovenci se smatraju opreznim štedišama koji radije drže novac na bankovnim računima. No, osjećaj sigurnosti koji nam iznosi stanje na računu također ima svoju cijenu. Iako je novac uglavnom stacionaran ili donosi niske kamatne stope, inflacija smanjuje njegovu kupovnu moć, a slovenske tvrtke trebaju nove izvore financiranja za razvoj i širenje poslovanja. Kako možemo bolje iskoristiti našu ušteđevinu bilo je jedno od važnih pitanja na konferenciji Capital Markets 2026, koju su organizirali Delo Media i Hanza Media i Jutarnji list 20. listopada u Zagrebu kao dio Poslovnog centra Delo.
Ministar financija Andrej Šircelj istaknuo je da je oko 87 posto sredstava koja Slovenci drže u bankama na raspolaganju bankama, što je znatno više od europskog prosjeka. Pretpostavljajući inflaciju od 3,5%, procijenio je da bi te uštede mogle izgubiti oko 1 milijardu eura kupovne moći tijekom godine.
Trebaju li Slovenci masovno napustiti štednju u banci?
Dakle, s jedne strane imamo kućanstva s velikim ušteđevinama, a s druge strane tvrtke koje traže novac za širenje na inozemna tržišta, razvoj novih tehnologija i otvaranje radnih mjesta. Kao što je Šircelj objasnio, tvrtke često i dalje uspijevaju pribaviti sredstva za pokretanje poslovanja, ali problemi nastaju kasnije kada im trebaju veći iznosi za daljnji rast. “Ako bi, na primjer, desetina uvidnih depozita slovenskih štediša bila usmjerena na dugoročna ulaganja, to bi značilo gotovo tri milijarde eura za razvoj, što nije mali iznos,” naglasio je.
“Ako bi, primjerice, desetina depozita iz perspektive slovenskih štediša bila preusmjerena na dugoročna ulaganja, to bi značilo gotovo tri milijarde eura za razvoj, što nije mali iznos.”
Naravno, to ne znači da Slovenci trebaju masovno napustiti štednju u banci. Novac na računima igra važnu ulogu u osiguravanju likvidnosti i financijske sigurnosti, a ulaganje na tržištima kapitala također nosi rizike. Ipak, dio uštede koja kućanstva dugoročno ne trebaju mogla bi učinkovitije doprinijeti razvoju gospodarstva, prema Širclu.
Očekuju se značajne promjene za investitore
“Treba olakšati ulazak većim tvrtkama na tržište kapitala. Srednje velike, ali posebno manje tvrtke imaju visoke troškove koje treba kontrolirati. Samo na taj način više kvalificiranih tvrtki moći će se uvrstiti na burzu, a financiranje će također biti lakše. Nije riječ samo o kreditiranju putem banaka, već i putem burzi,” rekao je ministar, pozivajući na uklanjanje birokratskih prepreka i najavljujući povećanje izdavanja obveznica za građane.
“U svakom slučaju, možemo se pohvaliti i Ljubljanskom burzom, jer je prošle godine najjači indeks SBI porastao za 50,3 posto, a promet mu je porastao za 65 posto.”
Jedna od mjera kojom država želi potaknuti dugoročna ulaganja su individualni investicijski računi, odnosno INR, koji su u Sloveniji nastali u ožujku 2026. Oni omogućuju pojedincima ulaganje u financijske instrumente s povoljnijim poreznim tretmanom i pojednostavljenim rješavanjem poreznih obveza. Već je otvoreno oko 17.000 individualnih investicijskih računa, što Šircelj smatra dobrim početkom. Također je najavio promjene, prema važećoj regulativi, pojedinac može platiti najviše 20.000 EUR u INR-u u prvoj godini, a do 5.000 EUR u sljedećim godinama, odnosno dodatnih 5.000 EUR za ulaganja u slovenske financijske instrumente. Nacrt izmjene predviđa povećanje limita na 40.000 € u prvoj godini i 20.000 € u svakoj sljedećoj godini, a ukupne dopuštene isplate povećale bi se s 150.000 € na 300.000 €.
Ako se provede, prijedlog bi investitorima mogao pružiti veću fleksibilnost u izgradnji dugoročnih investicijskih portfelja.
Slovenija je već u skupini naprednih graničnih tržišta
Također je predstavio pozitivne pomake na slovenskom tržištu kapitala. Na Ljubljanskoj burzi, indeks SBI TOP prošle je godine porastao za 50,3 posto, dok je promet porastao za 65 posto. Istovremeno, Slovenija se pridružila skupini naprednih graničnih tržišta, što je važan korak za njezino međunarodno priznanje. Visok rast burzovnog indeksa ne znači da je slovensko tržište kapitala dovoljno razvijeno, budući da je na prvom i standardnom popisu Ljubljanske burze samo 17 dionica, a troškovi ulaska na burzu i dalje su previsoki za mnoga mala i srednja poduzeća. Priprema dokumentacije, savjetovanje i obveze izvještavanja mogu predstavljati značajan financijski teret.
Također vidi rješenje u bližoj integraciji regionalnih tržišta kapitala, jer vjeruje da slovensko i hrvatsko tržište teško samostalno konkuriraju velikim europskim financijskim centrima.
Kako pretvoriti štednju u priliku za budućnost?
Prema Širclu, razvoj tržišta kapitala nije važan zbog samih burzi, već prvenstveno zbog njihove sposobnosti da štednju pretvore u investicije, koje zauzvrat vode u inovacije, gospodarski rast i nova radna mjesta. Pri tome je posebno naglasio potrebu za smanjenjem administrativnih prepreka, povećanjem financijske pismenosti i povjerenja investitora.
“Moramo poboljšati konkurentnost, postati visoko produktivni, stvoriti veću dodanu vrijednost i tako osigurati veći prosperitet za ljude.”
Po njegovom mišljenju, povjerenje je temelj funkcioniranja tržišta kapitala, jer ga je teško ponovno steći nakon gubitka. Zato zakonodavne promjene moraju biti dobro promišljene, a dugoročne investicijske prilike moraju biti razumljive i dostupne što širem krugu ljudi.
Slovenija stoga ima mnogo štednje i tvrtki kojima je potreban kapital. Izazov je stvoriti situaciju u kojoj pojedinci mogu donositi informirane odluke između štednje i ulaganja, a tvrtke lakše pristupiti sredstvima za razvoj. Predložene promjene INR-a mogle bi biti korak u tom smjeru.
